„Gib mir Zugriff auf dein Gehaltsskonto, oder steig aus meinem Auto.“
Mein Mann sagte diese Worte um 23:37 Uhr irgendwo an der Interstate 75 in Tennessee, mehr als neunzig Meilen von zu Hause entfernt.
Ich dachte, Daniel versuchte nur, mir Angst einzujagen. Wir waren seit sieben Jahren verheiratet und er hatte schon früher bei Streitigkeiten gedroht zu gehen, aber er hatte es noch nie tatsächlich getan.
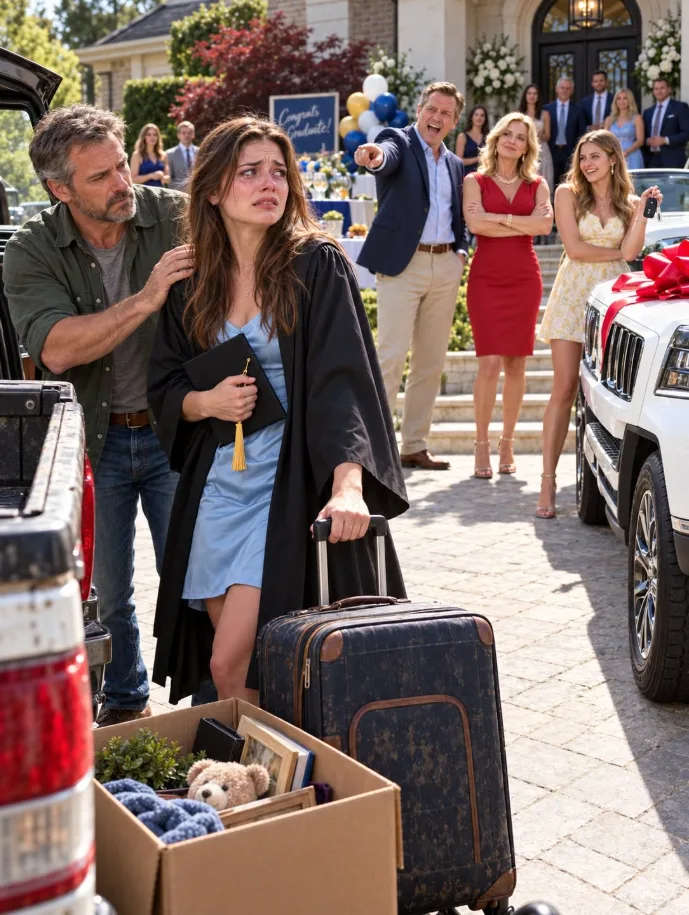
Dann fuhr er auf den Standstreifen, öffnete den Kofferraum und ließ meinen Koffer auf den Schotter fallen.
„Daniel, es ist eiskalt.“
„Dann hättest du daran denken sollen, bevor du beschlossen hast, dass dein Geld wichtiger ist als deine Ehe.“
Er kletterte zurück in seinen SUV.
Ich stand neben der Leitplanke und sah zu, wie die roten Rücklichter in der Kurve verschwanden.
Mein Name ist Rebecca Hayes. Ich bin dreiunddreißig und arbeite als Gehaltsabrechnerin für ein medizinisches Versorgungsunternehmen in Knoxville. Ich verdien 68.000 Dollar im Jahr. Kein Vermögen, aber genug, um meine Rechnungen zu bezahlen, zum Haushalt beizutragen und jeden Monat etwas beiseitezulegen.
Den größten Teil unserer Ehe über hatten Daniel und ich alles geteilt.
Vor acht Monaten fing er dann an, Probleme mit seinem Baugeschäft zu bekommen.
Zuerst blieb eine Hypothekenzahlung aus. Dann verschwand Geld aus unseren gemeinsamen Ersparnissen. Wann immer ich danach fragte, sagte er immer dasselbe.
„Geschäfte sind kompliziert, Rebecca. Das würdest du nicht verstehen.“
Also verlegte ich mein Gehalt auf ein separates Konto und überwies weiterhin meinen Anteil an unseren Haushaltskosten.
Daniel nannte das Verrat.
Ich nannte es die Sicherstellung, dass wir uns weiterhin Lebensmittel leisten konnten.
In jener Nacht, bevor er mich aussetzte, hatte er fast eine Stunde damit verbraucht, meine Online-Banking-Zugangsdaten zu fordern. Er behauptete, er müsse einem Kreditgeber unser kombiniertes Einkommen zeigen.
„Dann lass sie mich direkt kontaktieren“, sagte ich.
Sein Kiefer spannte sich an.
„Warum musst du eigentlich immer alles so schwierig machen?“
Nun stand ich am Rande einer Autobahn und zog meinen Mantel gegen den Wind zusammen.
Nach einigen Minuten rief ich den Pannendienst an, um nach dem Weg zu einem sicheren Ort zu fragen. Schließlich hielt ein vorbeifahrender Polizist der Staatspolizei an, versicherte sich, dass es mir gut ging, und fuhr mich zu einem 24-Stunden-Diner in der Nähe der nächsten Ausfahrt.
Die Kellnerin, eine Frau namens Linda, brachte mir Kaffee, ohne viele Fragen zu stellen.
„Holt dich jemand ab, Süße?“
Ich blickte auf meinen Ehering, der auf der angeschlagenen weißen Tasse lag.
„Niemand mehr.“
Sie ließ leise eine zusätzliche Serviette neben meinem Teller liegen.
Um 2:16 Uhr, während ich mein Handy auflud, fiel mir eine unbekannte E-Mail von einem gewerblichen Kreditgeber auf.
Ihre persönliche Bürgschaft wartet auf die elektronische Bestätigung.
Ich öffnete das angehängte Dokument.
Daniels Firmenname stand ganz oben.
Darunter befand sich ein Finanzierungsbetrag von 84.500 Dollar.
Und auf der letzten Seite, neben den Worten „Vorgeschlagener persönlicher Bürge“, stand mein vollständiger legaler Name.
Ich hatte keinen Kredit beantragt.
Aber offenbar hatte mein Mann einen in meinem Namen beantragt.
Ich las diese E-Mail viermal, bevor ich begriff, was ich da vor mir sah.
Daniel wollte nicht nur mein Bankpasswort. Er wollte, dass der Kreditgeber glaubte, ich hätte mich bereit erklärt, persönlich für seine Geschäftsschulden zu bürgen.
Der Antrag enthielt meine Beschäftigungsdaten, mein Jahresgehalt und Kopien von Gehaltsabrechnungen, die ich Monate zuvor zu Hause ausgedruckt hatte.
Ich erinnerte mich daran, dass ich eines Abends die Schublade des Druckers offen gefunden hatte. Daniel hatte gesagt, er suche nach Steuerunterlagen.
Am Ende des Antrags befand sich ein Button, mit dem ich meine Identität bestätigen und die Vereinbarung autorisieren sollte.
Ich berührte ihn nicht.
Stattdessen machte ich Screenshots, speicherte die Dokumente und schickte eine E-Mail an die Betrugsabteilung des Kreditgebers, in der ich erklärte, dass ich den Antrag niemals autorisiert hatte. Außerdem änderte ich die Passwörter für meine Bankkonten und meine E-Mail-Adresse.
Linda merkte, dass meine Hände zitterten, als sie mit frischem Kaffee zurückkam.
„Brauchst du jemanden, der dich abholt?“, fragte sie.
„Mein Mann hat mich da draußen ausgesetzt.“
Sie blickte hinaus auf die dunkle Autobahn hinter den Fenstern.
„Weiß er, dass du hier bist?“
„Nein.“
„Gut. Belassen wir es für heute dabei.“
Sie brachte mir ein gegrilltes Käsesandwich und weigerte sich, Geld dafür zu verlangen. Ich aß die Hälfte, wickelte den Rest in eine Serviette und rief meine Freundin Megan an, die versprach, mich nach Sonnenaufgang abzuholen.
Um 7:38 Uhr fing mein Handy an zu klingeln.
Daniel.
Ich ging nicht ran, sondern ließ es zur Mailbox durchstellen.
Er rief noch einmal an. Und noch einmal.
Um 8:20 Uhr gab es sechsundzwanzig verpasste Anrufe.
Seine erste Nachricht auf der Mailbox klang genervt.
„Rebecca, hör auf zu spielen und geh an dein Telefon.“
Die nächste klang anders.
„Hast du den Kreditgeber kontaktiert? Die sagen, es gibt ein Problem mit dem Antrag.“
Beim einunddreißigsten Anruf überschlug sich seine Stimme.
„Bitte. Du verstehst nicht, was passiert, wenn diese Finanzierung platzt.“